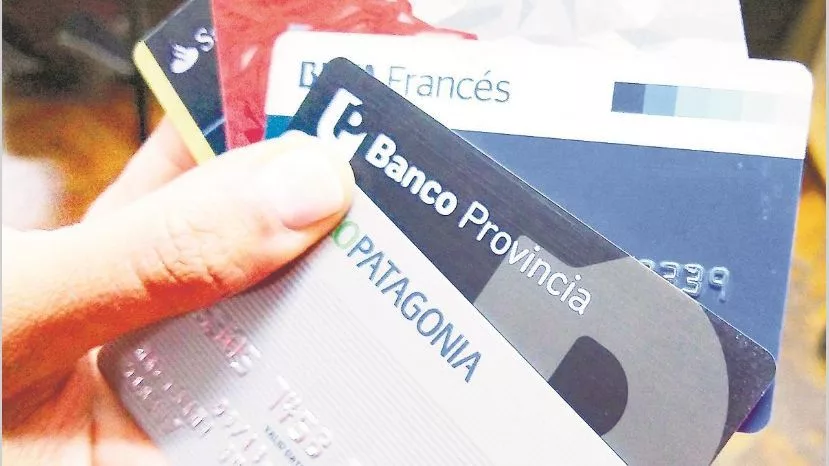
“Si las tasas bajan, el límite de 55% es razonable, de lo contrario se va a terminar eliminando el crédito a los segmentos de menos ingresos o sin empleo formal. Por lo pronto, subir el pago mínimo achica el problema”.
Con estas palabras, el número uno de uno de los grandes bancos describe el nuevo escenario tras la imposición del Central de obligar a los bancos a que la tasa nominal anual de la financiación con tarjeta no pueda superar el 55%, contra el 80% que venían cobrando.
“Esta tasa no tiene nada que ver con las perspectivas que teníamos del negocio para este año. Algunos bancos incluso pueden llegar a estar a pérdida con la financiación si su costo de fondeo es alto, entonces van a preferir que el cliente no ‘revuelva’ (por revolving, como se denomina en la jerga a pagar el mínimo) y le suban el pago mínimo. De lo contrario te puede generar más mora y tener que depurar la cartera más rápido. Además, nos pondremos más restrictivos, en el sentido de no aumentar los límites de compra aunque suba su salario, ya que el producto se vuelve no rentable”, conjetura otro banquero.
El directivo de un tercer banco consultado señaló que lo primero que van a cortar son los beneficios, descuentos, cuotas sin interés y promociones con tarjeta.
“Nos podemos poner más restrictivos con los nuevos clientes, pero el tema es qué hacemos con los que ya tenemos adentro, y hay muchos clientes que eran buenos y se volvieron flojos, porque perdieron su trabajo, o tienen menos horas extra, o perdieron poder adquisitivo. Pondremos políticas más restrictivas para que no entren más clientes flojos. El producto Tarjetas se volvió menos rentable, así que tenemos menos apetito a tenerlo y trataremos de colocar otro producto, porque en Tarjetas ganás sólo por comisiones, pues la parte financiera deja de ser rentable” comenta el gerente de Producto de otra entidad, quien cuenta que el porcentaje de gente que ‘revolea’ se duplicó con respecto a la crisis del 2001.
La pata financiera del negocio de Tarjetas tiene tres componentes: el contado, cuando la persona paga el total de su resumen; las cuotas y la financiación.
“Matemáticamente, el contado es a pérdida, porque los bancos tenemos entre 10 y 15 días para pagar al comercio, cuando el cliente nos pagará a los 30 días, por lo cual tenemos un flujo negativo”, detallan en la City.
“En cuanto a las cuotas, antes eran con interés, pero con los retailers hemos enseñado lo que son las cuotas sin interés y el Ahora 12, que generan pérdidas para el banco, ya que nosotros ganamos cuando las cuotas son con interés”, revela otro banquero.
Admite que lo que hasta ahora les generaba ganancia es la financiación por el capital que adeuda el cliente. O sea, el revolving. Cada vez que ‘revoleaba’.
 (1).gif)
.jpg)
Tu opinión enriquece este artículo:
Es mentira que pagan a los comercios entre 10 y 15 días. Pagan de 20 a 30 días hábiles. Y en cada resumen tenés un montón de impuestos, gastos y comisiones que te cobran que se la quedan los bancos y las tarjetas, tampoco pueden decir que van a pérdida cuando el cliente paga de contado el resumen, y ni hablar de los gastos de renovación que te cobran.