El punto de partida es contundente: el crédito al sector privado en Argentina representa apenas el 13% del PBI. Un nivel que viene planchado hace dos décadas y que queda muy chico al lado del 53% que promedia América Latina y el Caribe.
En ese contexto de subdesarrollo crediticio, las fintech crecieron fuerte. Antes de la pandemia, menos de medio millón de personas tenían un crédito fintech. Hoy son más de 10 millones. De esas, 3,8 millones no tienen ningún crédito bancario: para ellas, la fintech no compite con el banco, compite con el circuito informal.
Ahora, al hueso del asunto. El crédito total a las familias suma $ 82,8 billones. De ese universo, $ 13,5 billones (el 16,3%) están en situación irregular.
¿Cómo se reparte esa mora? Los bancos concentran el 81,1% del crédito total y el 63,3% del monto irregular. Las fintech tienen el 11,7% del crédito y el 16,3% de la mora. El resto de los proveedores no bancarios maneja el 7,1% del crédito y explica el 20,4% de la deuda irregular.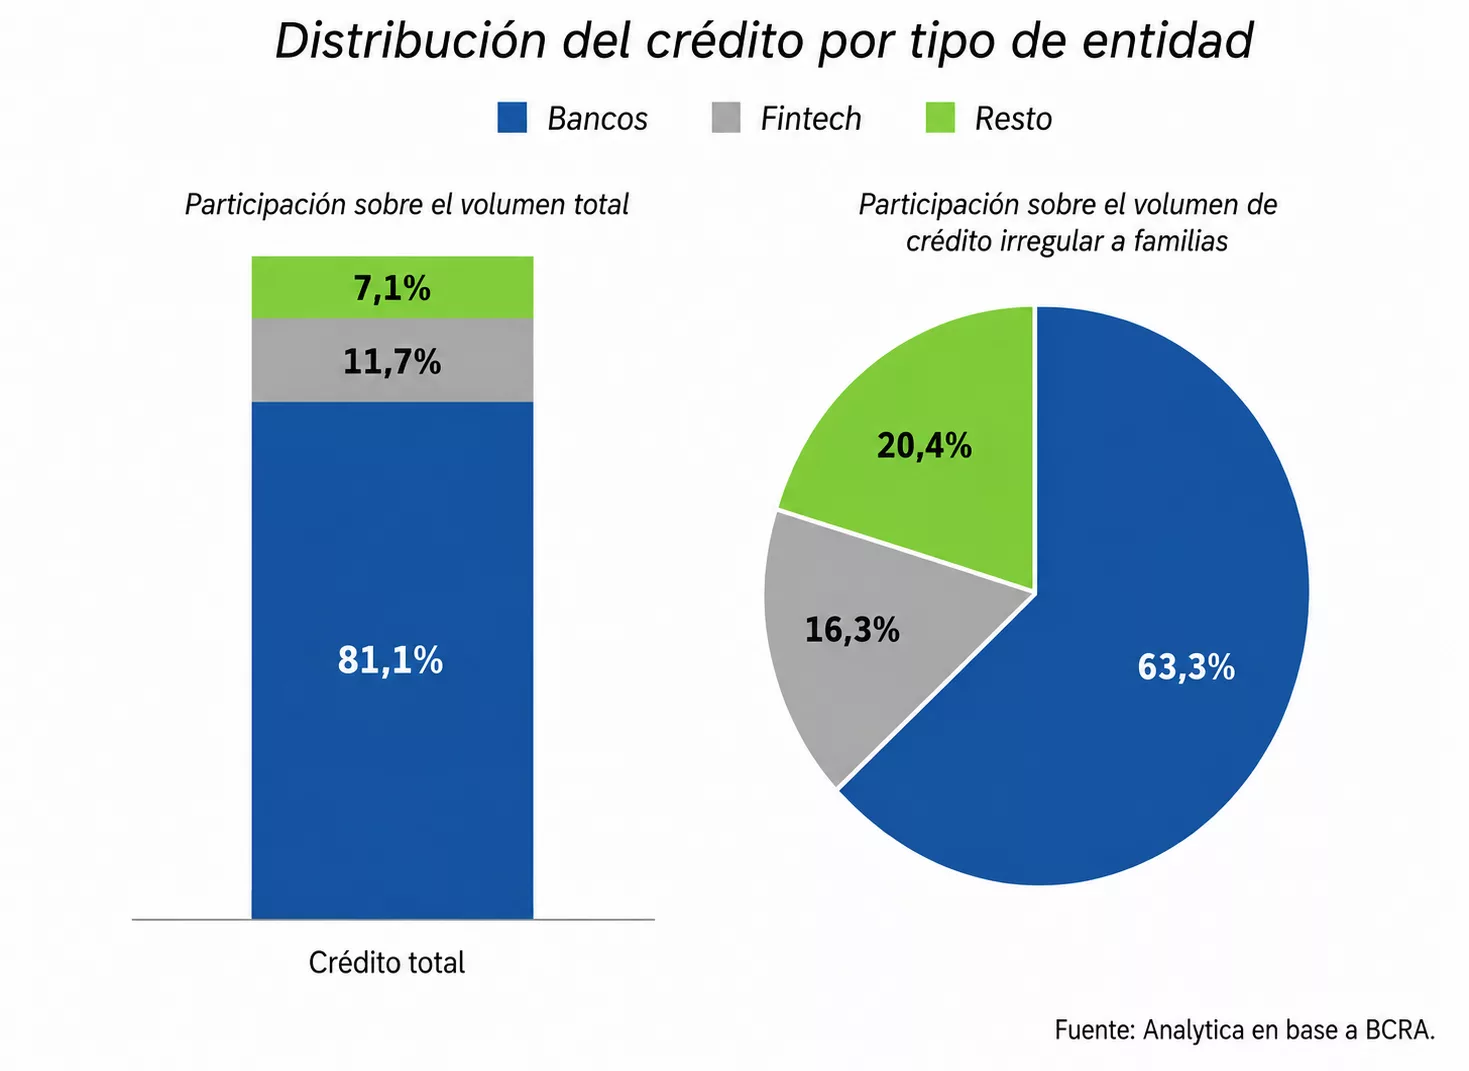
La lectura que propone la Cámara es directa: dos tercios de la mora en pesos está en los bancos, y las fintech (pese a ser señaladas seguido) quedan últimas en el ranking de morosidad relativa.
Mirado por personas, el mapa cambia un poco. Hay 20,8 millones de individuos con al menos un crédito formal, de los cuales 5,8 millones están atrasados más de 90 días. Los bancos tienen 14,3 millones de deudores y 2,45 millones en mora. Las fintech, 10,1 millones de deudores y 2,41 millones en mora. El resto de los proveedores, con solo 5,2 millones de deudores, tiene 2,7 millones en mora: el ratio más alto de todos.
La Cámara también explica la diferencia estructural entre unos y otros. Los bancos prestan con el dinero de los depósitos de sus clientes, algo que el BCRA no les permite a las fintech. Estas últimas se fondean en el mercado de capitales o con préstamos bancarios, siempre más caro. A eso se le suma una carga impositiva que representa cerca de un tercio del costo del crédito, según la provincia donde se tome.
El comunicado no se queda solo en el diagnóstico. La Cámara propone cuatro ejes de acción: acortar el rezago de 60 días que tiene la Central de Deudores del BCRA, avanzar con el Sistema de Finanzas Abiertas que impulsa el Central, revisar la carga impositiva sobre el crédito, y reforzar la educación financiera junto con soluciones tempranas para quienes empiezan a atrasarse.
El cierre es un pedido con forma de conclusión: la Argentina necesita más crédito, no menos, y para eso hace falta un mercado más profundo, más competitivo y con mejor información.
Tu opinión enriquece este artículo: