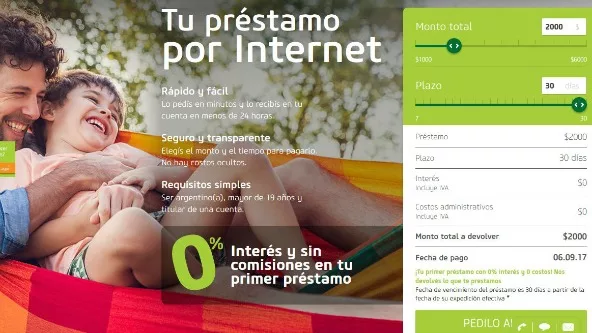
Las fintech -compañías de tecnología dedicadas al negocio financiero- tienen tres grandes ventajas respecto a los bancos: la posibilidad de reducir las tasas por tener menores costos fijos; la inmediatez en el otorgamiento y la posibilidad de inclusión financiera.
Sin embargo, y pese a que la gran mayoría está inscrita en el Banco Central de la República Argentina, tienen un grave problema con el incremento de la morosidad ya que se torna imposible replicar la ejecutividad a la que la industria está acostumbrada (juicio ejecutivo).
"En los préstamos no hay garantías ejecutables y si bien las vías extrajudiciales se activan diciéndole a los deudores que no pagar implica salir en las bases (de datos) del Central, la mora en las fintech es mucho más alta que en un banco o en una entidad crediticia física. Lo cierto es que crece la morosidad de las fintech y estas recurren a la gestión de cobro de canales tradicionales para estar cada vez más cerca del cliente evitando el crecimiento de la mora", explica Raúl Ostengo, especialista en recupero crediticio y socio de Ostengo Abogados.
Los préstamos que otorgan las fintech aplican siempre y cuando el tomador tenga una cuenta bancaria, pero al parecer el desempeño de muchos en el mundo offline difiere de lo que sucede con su comportamiento online.
"Una regulación pendiente es tratar de democratizar la firma digital, de esta manera, la rúbrica online tendría el mismo valor que la física y allí el proceso de cobro judicial podría acelerarse", señala Ostengo, quien también es integrante del grupo de crédito y ahorro alternativo en el marco de la Mesa de Innovación del Central y cuya empresa -OTG- un Foro de Cobranzas Jurídicas.
Y acota: "Se vuelve más difícil la gestión, pero lo que queda claro que los deudores no se escaparán ni de las Fintech".
Así las cosas, cobrar un crédito online vía judicial se torna muy difícil ya que se hace más lento y, por ende más caro, y hoy se está castigando a los que toman créditos con altísimas tasas de interés, muchas veces encubiertas.
Algunos ejemplos que se pueden comprobar solo entrando a los sitios de las firmas, son los siguientes: Vivus otorga préstamos a 30 días sin interés ni costos administrativos pero no pagar en tiempo y forma implica llegar a un costo financiero total de más del 5.500%. Otras empresas como Moni o Afluenta también deben subir los costos de entrega de préstamos -como el pago de un trámite por acreditación- para compensar la suba de la mora.
¿A cuánto ascienden los préstamos y de cuánto es el porcentaje que queda en la columna de Deudores? Es difícil de determinarlo ya que las regulaciones del BCRA no son tan exigentes como con una entidad crediticia. Lo que sí es fácil de precisar es que esta no será -ni por lejos- la última nota sobre fintech que se escriba en este medio y por este tema. (GL)
 (1).gif)
Tu opinión enriquece este artículo:
El problema reside en que no hay buenas empresas de seguro de capital; palo para las aseguradoras o un buen rubro para el crecimiento económico y mas hoy por hoy.. para pensar.
En Equifax Veraz tenemos las herramientas adecuadas para ayudar a las fintech otorgar prestamos y en ultima instancia a recuperar mora...