Por qué perder plata con un plazo fijo: Afluenta paga 42,64% (ya mueve 50 palos)

Es lógico: un banco tiene un directorio muy caro, sucursales, gerentes, cajeros, encajes y un montón de normativa que cumplir del BCRA. Entonces, cuando le entra $ 1 de depósito tiene que prestarlo muy caro (digamos al 47% anual para un crédito personal) y pagar un interés módico por ese capital (digamos un 24% anual en plazo fijo). Sobre ese enorme “spread” que los bancos no pueden reducir, Afluenta navega a todo vapor: ya lleva prestados más de $ 50 millones a mejores tasas para el tomador y mucho mejor para el inversor. ¿Vos no te animás?

 Afluenta paga 42,64% (ya mueve 50 palos)
Afluenta paga 42,64% (ya mueve 50 palos)

Cuando la promesa es grande… ¡hasta el santo desconfía!  Así decía mi abuela y en eso piensa uno cuando ve que el sitio de créditos persona a persona Afluenta se promociona con una rentabilidad superior al 42%.

Pero una vez superado el papelerío inicial de dar de alta una cuenta (es un fideicomiso, jurídicamente hablando), el sistema te abre dos grandes caminos: elegir vos a qué personas prestar dentro de la red (siempre los créditos se atomizan en muchos dadores) o dejar todo en manos del mismo desarrollo, seteando sólo plazos, perfiles a quién prestar y otras opciones.

Así, en un par de días entre oferta de fondos, subastas y transferencias, la “guita” está “trabajando” a la tasa prometida.  Con un sitio muy amigable y claro, Afluenta te permite conocer tus próximos ingresos por intereses y pago de capital y decidir si los reinvertís o los transferís.  Fácil de usar, en síntesis.

Con tres años en el mercado, Afluenta ya lleva captados y prestados $ 50 millones, un monto interesante pero mucho menor al proyectado cuando hicimos la nota de IN Semanal con su CEO hace poco más de un año atrás.

Aunque no deja de ser un negocio, sitios como Afluenta se asientan sobre el concepto de “finanzas colaborativas”, pregondando que “el dinero fluya sin intermediarios”.

Claro que a los bancos esto no les hace mucha gracia: en varios países están empujando regulaciones para no quedar en desventaja con lo que sería a su negocio lo que Uber a los taxis y Airbnb a los hoteles.
Tu opinión enriquece este artículo:

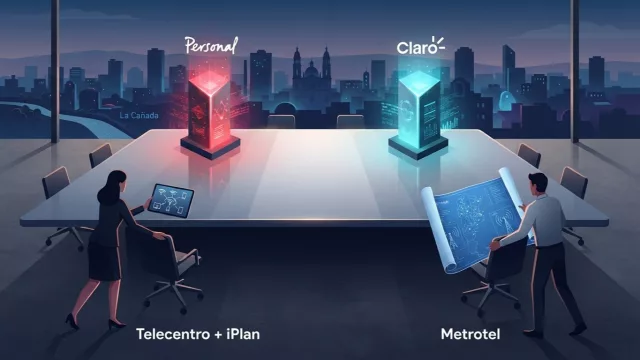
Dos nuevos jugadores se sientan a la mesa de Personal y Claro en Córdoba (qué traen de nuevo Telecentro + iPlan y Metrotel)

(Por Íñigo Biain) Durante años el mapa cordobés de telecomunicaciones fue una mesa de oferta con tres grandes patas: Personal (la evolución de la vieja Entel - Telecom), Claro (heredera de la inicial CTI) y Movistar (la última en llegar de la mano de Telefónica). Pero ahora se fueron los españoles y llegan dos jugadores “nuevos”: Telecentro (que acaba de comprar iPlan) y Metro Red (que es candidata a tomar seis millones de líneas que Telecom - Personal deberá “desinvertir” tras la compra de Telefónica de Argentina). Veamos…

Córdoba camino a salir del podio de las provincias que más exportan: Neuquén viene como un tren (y hasta Santa Cruz podría superarnos)

Córdoba sigue siendo la tercera provincia exportadora del país: en el primer semestre de 2026 vendió al exterior USD 5.601 millones, detrás de Buenos Aires (USD 15.965 millones) y Santa Fe (USD 9.357 millones). Pero el mapa empieza a moverse. Desde 2023 Córdoba creció 31,8%, mientras Neuquén avanzó 156,6% y Santa Cruz 128,1%. Si —sólo como ejercicio especulativo— esas velocidades relativas se prolongaran hacia 2031, Neuquén pasaría al segundo lugar y Santa Cruz quedaría prácticamente a la par de Córdoba.

Silenzio hace ruido en el retail: el plan de los Huespe para conquistar el norte, renovar locales y hacer valer el peso de su fábrica propia

(Por Julieta Romanazzi) Con 28 años de trayectoria y la familia Huespe siempre al frente, la marca cordobesa de indumentaria femenina está a punto de llegar con locales exclusivos a Salta y Corrientes, mientras mete un fuerte refresh de imagen en el Nuevocentro Shopping y se apoya en un canal mayorista que ya explica más de la mitad de su facturación.