- IN: ¿Por qué hay que hacer una diferencia entre tarjetas bancarias y no bancarias?
- Tomás Martínez: Principalmente porque las primeras pertenecen a empresas donde las tarjetas son uno más de sus productos. Los bancos ofrecen servicios por cajas de ahorro, cuenta corrientes, descubiertos, etcétera. Las tarjetas no bancarias, como la nuestra, son monoproducto.
- IN: ¿Y para ustedes cuáles son las dos principales fuentes de ingresos?
- TM: El costo del mantenimiento que paga el tarjetahabiente, que en nuestro caso son $ 50 mensuales, y las comisiones de los comercios.
- IN: ¿Y cuánto representan esas comisiones, que CAME y CAC quiere reducir a la mitad, en relación a sus ingresos totales?
- TM: El 40%. Es decir que una reducción como la planteada nos saca de un plumazo el 20% de nuestros ingresos. En momentos de economía recesiva, para algunas tarjetas regionales eso es certificado de defunción inmediato.
- IN: ¿Y esa comisión que cobran ustedes es en función de qué servicios?
- TM: Primero que las tarjetas sirven, en momentos como estos, en una gran impulsor de las ventas. Pero además nosotros brindamos gestión por mora, incluimos a los comercios en promociones, los comercios se benefician con nuestra publicidad. Pero parece que en nuestro país todo el mundo cree que los servicios son gratis, ¿no?.
Además, en líneas más generales, nosotros contribuimos a blanquear la economía y somos grandes pagadores de IVA e IIBB, aportando al Fisco.
- IN: ¿Si las comisiones se reducen se acaban las promociones como se dice?
- TM: En nuestro caso, sí. Todos los planes y las promociones se discontinuan.
- IN: Además de quién emite el plástico (o de quién es dueño de la empresa), ¿cuáles son los argumentos por los que Uds. aseguran que deben quedar excluidos del recorte de comisiones?
-TM: Las tarjetas no bancarias atienden a un segmento poblacional que no pasaría un scoring de un banco. En algunas regiones del país son el único instrumento que hace posible que personas con niveles de ingresos no muy altos adquieran bienes durables en cuotas.
Para tener un ejemplo claro: hoy nosotros le damos la tarjeta a un referido, imposible hacer eso en una entidad bancaria.
Pero también nosotros somos diferentes porque tenemos acceso al dinero a valores diferentes. Un banco capta dinero por la tasa que paga por sus depósitos, hoy al 23% y a Grupar hoy le cuesta 33%.
- IN: ¿Cuántos empleos generan las tarjetas no bancarias en el país?
- TM: Algo más de 6.000 y somos 50 empresas medianas y pequeñas. Estimamos que el beneficio de las tarjetas regionales llega directa e indirectamente a un millón de personas.
- IN: Una última: ¿debería cobrarse comisión por el uso de la tarjeta de débito?
- TM: Para mí no. El consumidor está comprando con su dinero, que obviamente el banco no lo tiene quieto. En todo caso, si se cobra, deberían darle una tasa a los que tienen dinero ¿no? (GL)
miércoles 31 de agosto | 2016
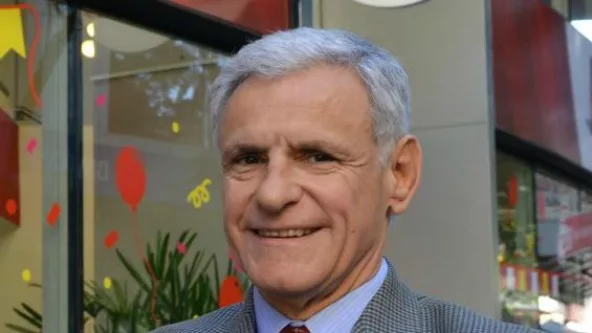
Tomás Martínez (Grupar) : “La reducción de las comisiones se llevaría 20% de nuestros ingresos”
Las tarjetas no bancarias quieren quedar excluidas del recorte en las comisiones que exigen los comerciantes. En diálogo con InfoNegocios, el titular de Tarjeta Grupar, una de las “no bancarias” más grandes del país, explica por qué.
 (1).gif)
Tu opinión enriquece este artículo: