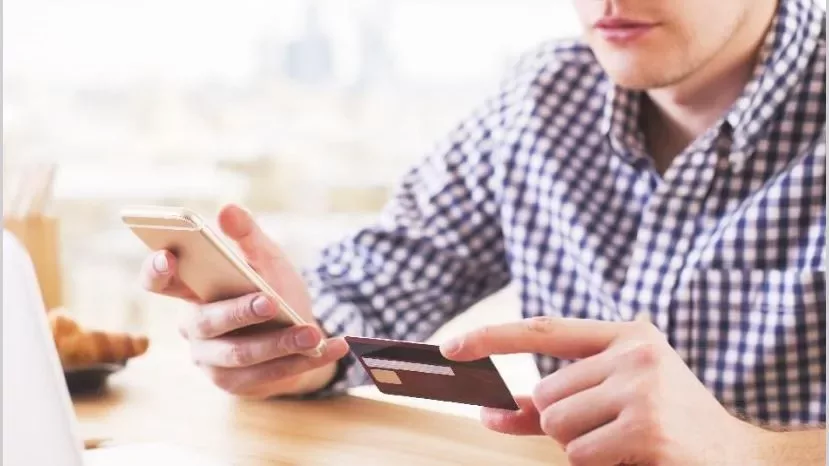
Por la cuarentena, en abril se desplomaron los consumos con taarjeta de crédito, según revelan los bancos emisores de los plásticos.
En promedio fue de un 40%, producto de una fuertísima caída en el consumo en indumentaria (90% respecto a marzo), viajes y turismo (85% respecto a marzo), combustibles (60% respecto a marzo).
“El consumo en marzo mantuvo los niveles de febrero, a pesar de que la cuarentena inició el día 20 de marzo. Si bien históricamente los niveles de consumo en marzo son superiores a los de febrero por estacionalidad (comienzo de clases), este año se mantuvieron en los mismos niveles del mes anterior, principalmente traccionados por un fuerte incremento en el consumo en supermercados de un 32% y de farmacias y perfumerías y servicios de TV por cable en un 20%. Los rubros que tuvieron contracción considerable en ese mes fueron indumentaria, viajes y turismo y espectáculos”, revelan en otro banco.
“Cae el consumo con tarjeta porque la gente está endeudada y, por ende, no tiene más margen en la tarjeta para poder seguir gastando, lo que hace que la tarjeta limite el consumo: Por otro lado, muchos no tienen ingresos y lo poco que consumen lo hacen en comida y servicios básicos”, explica el analista Manuel Adorni.

Damián Di Pace, titular de Focus Market, agrega que el endeudamiento de las familias sigue siendo muy elevado y hoy la discrecionalidad hacia el gasto es muy grande, al punto que en muchos locales donde se usa tarjeta de crédito están cerrados, como los de indumentaria, calzado, juguetería, marroquinería y librería; aparte de que el volumen de operaciones on line es muy chica para el uso de tarjeta.
Además, hace hincapié en la falta de promociones, sumado a que el argentino está teniendo un recorte salarial muy importante: “La clase media, que es el que usa tarjeta, tiene un problema de coyuntura muy grande, es el comerciante, el profesional independiente, el autónomo o responsable inscripto, que vio caer en gran medida sus ingresos , con lo cual ahí hay una complicación adicional. Por otra parte, si bien bajaron las tasas de financiación, el costo financiero total está en casi 70%.
Guillermo Barbero, de First, aporta otro dato relevante: “Al bajar tanto el consumo, bajaron mucho los saldos de financiación con tarjeta, y si les baja el saldo, los bancos no facturan intereses, por lo que a las entidades les interesa que haya consumos porque hay comisiones, pero también los saldos altos para poder cobrar intereses”.
De hecho, comenta que entre el 20 de marzo y el 20 de abril, los saldos cayeron $ 32.763 millones o sea un 5,8%: “Los usuarios podían optar por suspender los pagos, no obstante la suspensión de la actividad de muchos de los comercios en los que normalmente se abona con dinero plástico hizo retroceder los saldos de manera significativa, y justifican la decisión de prorrogar los plazos de pago como una medida que no solamente ayuda a los tarjetahabientes a aliviar sus compromisos, sino que también ayuda a los bancos a conservar su cartera de créditos”.
 (1).gif)
Tu opinión enriquece este artículo: