Primero pongamos las cosas en perspectiva: en España se tramitaron en 2024 unos 500.000 créditos hipotecarios y en Argentina… 11.000.
La buena noticia es que hay mucho camino por recorrer y que la digitalización de los procesos debería favorecer y simplificar mucho las gestiones.
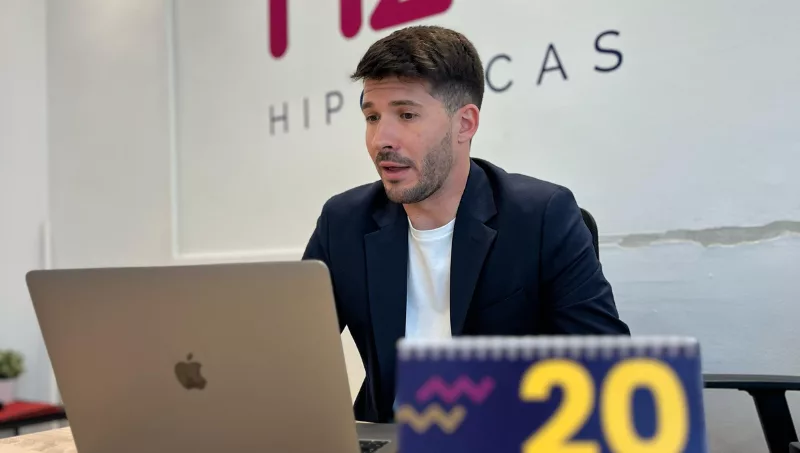
“En España se estima que el 20% de los créditos hipotecarios se consiguen vía un intermediario o broker, pero en Estados Unidos diría que lo raro es hacer una operación sin esta figura”, analiza Álvaro Hernández Borobio de h2b Hipotecas, una de las empresas líderes de la categoría en España, con operaciones en Madrid, Barcelona, Valencia y Granada.
-¿Qué servicios obtengo al contratar un broker de hipotecas?
-Vas a contratar una persona que va a gestionar la operación con más de un banco, viendo las mejores opciones según cada caso en plazo, monto o porcentaje sobre el valor de la vivienda, tasas y condiciones generales del crédito. En síntesis, vas a trabajar con un especialista en estos procesos que requieren información y documentación muy bien presentada.
Con supervisión del Banco de España, hoy operan en ese país 59 intermediarios de crédito inmobiliario (tal el nombre formal) bajo la Ley 5/2019.
Por qué ganan todos:
- Los clientes o tomadores finales del crédito: se alivian de buscar distintas opciones de bancos, presentar en más de una entidad los papeles y aprender todos los detalles innecesarios de esa burocracia.
- Los bancos: ganan por dos vías. No tienen que tener tanto personal en la venta del producto hipotecario y trabajan con agentes externos que conocen de los requisitos y la forma en que opera cada entidad (y se evitan lidiar con clientes finales).
- Los brokers: son el centro de este negocio que agrega valor a la gestión y resuelve un problema complejo en menos tiempo.
-¿Quiénes pagan por los servicios de un intermediario de hipotecas?
-Hay distintos modelos. Algunos brokers cobran a las dos partes, en algunos casos se incluye en el valor de la operación y también hay brokers que solo comisionan de los bancos.
-¿Cómo llegan los clientes a las oficinas de h2b, es todo digital o híbrido?
Híbrido, aunque cada vez con más procesos digitales, claro. Te diría que hay dos situaciones más típicas: una, cuando la persona no ha visto una vivienda concreta y quiere saber a qué puede acceder según sus ingresos; la otra es cuando la persona ya tiene la vivienda elegida y empieza el proceso de hablar con los bancos, tasar el inmueble y buscar toda la documentación precontractual hasta llegar al notario para la firma.
-¿Cuánto dura un proceso típico en España hoy?
-Lo más típico es entre uno y dos meses.
-¿Y la operación más típica cuál es?
-Financiar el 80% del valor de la vivienda a 30 años de plazo (para menores de 45 años), con tasa fija o mixta (fija los primeros años y luego tasa variable) que ronda 2,2% a 2,5% anual.
-¿Más del 80% no se financia?
-Sí, sí… según los casos se financia 90%, 95% y 100%.
¿Llegará esta figura a Argentina?
Con amplio uso en Estados Unidos y creciente presencia en los créditos hipotecarios de España, la figura de estos brokers también es conocida en Chile y México.
La introducción del broker de hipotecas en el mercado argentino es una oportunidad para iniciar la curva de aprendizaje junto al eventual boom de créditos para viviendas.
Hoy los bancos tienen que capacitar y especializar su fuerza de ventas en estos productos; encontrar gestores externos que alivianen la tarea puede ser una oportunidad de tercerizar y acrecentar esta unidad de negocios que fideliza clientes a largo plazo.
.jpg)
Tu opinión enriquece este artículo: